Il 19 ottobre 2026 prende il via un collocamento particolare per il mercato obbligazionario italiano: per la prima volta vengono proposti contemporaneamente due titoli della famiglia BTP Valore, con la stessa scadenza ma una struttura dei pagamenti molto diversa.
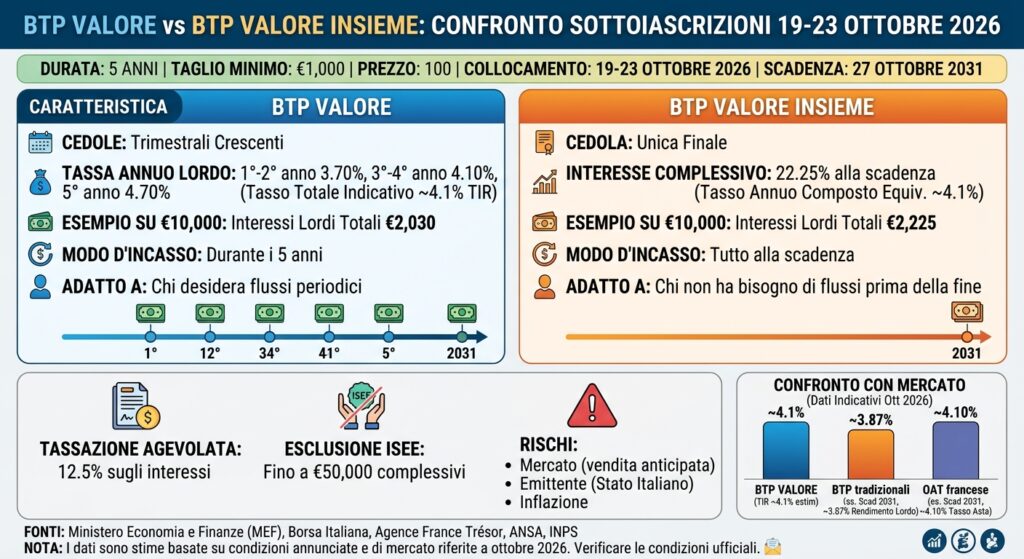
Il BTP Valore ottobre 2026 riconosce cedole trimestrali crescenti, mentre il nuovo BTP Valore Insieme concentra tutti gli interessi in un’unica cedola alla scadenza. Entrambi hanno durata quinquennale e rimborso del capitale previsto per il 27 ottobre 2031.
La domanda interessante, però, non è quale titolo distribuisca più interessi in valore assoluto. È se il rendimento offerto compensi adeguatamente il rischio assunto e risulti competitivo rispetto ai BTP già negoziabili sul mercato secondario e alle obbligazioni governative di altri Paesi dell’area euro.
In questa analisi esaminiamo i tassi minimi comunicati dal MEF, i rendimenti stimati, il confronto con titoli di scadenza simile, la fiscalità e i principali elementi da valutare prima di inserire una delle due emissioni in portafoglio.
1. BTP Valore e BTP Valore Insieme: le caratteristiche
Il collocamento è previsto da lunedì 19 a venerdì 23 ottobre 2026, fino alle ore 13 dell’ultimo giorno, salvo chiusura anticipata. La sottoscrizione è riservata agli investitori retail ammessi alle condizioni dell’emissione e può essere effettuata attraverso i canali previsti dalla propria banca o intermediario.
| Caratteristica | BTP Valore | BTP Valore Insieme |
|---|---|---|
| Durata | 5 anni | 5 anni |
| Scadenza | 27 ottobre 2031 | 27 ottobre 2031 |
| Prezzo di emissione | 100 | 100 |
| Taglio minimo | 1.000 euro | 1.000 euro |
| Pagamento degli interessi | Trimestrale | Unica cedola a scadenza |
| Tassi minimi annunciati | 3,70%, 4,10% e 4,70% annui | 22,25% complessivo a scadenza |
| ISIN | IT0005735201 | IT0005735227 |
| Premio fedeltà | Non previsto | Non previsto |
I tassi sono quelli minimi annunciati dal Ministero dell’Economia e delle Finanze il 16 ottobre 2026. Alla chiusura del collocamento potranno essere confermati oppure rivisti al rialzo, secondo le condizioni dell’emissione.
Per il quadro ufficiale si possono consultare il sito del MEF e la comunicazione sui tassi riportata da ANSA il 16 ottobre 2026.
2. I tassi del BTP Valore ottobre 2026
Il nuovo BTP Valore presenta una struttura step-up: la cedola aumenta nel corso della vita del titolo. I tassi minimi annui sono i seguenti.
| Periodo | Tasso annuo lordo | Aliquota trimestrale indicativa |
|---|---|---|
| Primo e secondo anno | 3,70% | 0,925% |
| Terzo e quarto anno | 4,10% | 1,025% |
| Quinto anno | 4,70% | 1,175% |
Le aliquote trimestrali sono calcolate dividendo il tasso annuo per quattro e sono riferite al capitale nominale. Non vanno confuse con rendimenti trimestrali composti.
Il BTP Valore Insieme segue una logica differente: paga un’unica cedola pari al 22,25% del capitale nominale alla scadenza, oltre al rimborso del capitale. Non distribuisce quindi interessi periodici durante i cinque anni.
3. Cedola, interessi complessivi e rendimento effettivo: le differenze
Una prima differenza emerge dal totale degli interessi lordi previsti sull’intera durata. Per ogni 100 euro nominali, il BTP Valore paga complessivamente 20,30 euro di cedole, mentre il BTP Valore Insieme ne paga 22,25.
Il confronto, tuttavia, non può fermarsi a questi importi. Nel primo caso gli interessi vengono incassati progressivamente e possono essere spesi o reinvestiti; nel secondo restano investiti nel titolo fino alla scadenza e vengono corrisposti tutti insieme.
| Indicatore | BTP Valore | BTP Valore Insieme |
|---|---|---|
| Interessi lordi complessivi per 100 euro nominali | 20,30 euro | 22,25 euro |
| Tempistica dei flussi | 20 cedole trimestrali | Una cedola alla scadenza |
| Rendimento annuo lordo indicativo | Circa 4,10% | Circa 4,10% |
| Rendimento annuo netto delle sole imposte sugli interessi | Circa 3,6% | Circa 3,6% |
Il rendimento annuo lordo indicativo è prossimo al 4,10% per entrambe le emissioni. Si tratta di una stima basata sui tassi minimi annunciati e sui flussi previsti, assumendo sottoscrizione a 100 e mantenimento fino al rimborso. Il rendimento netto dipende dal calendario dei pagamenti e dal metodo di calcolo; i valori indicati non sono rendimenti netti ufficiali garantiti e non includono l’imposta di bollo o i costi del dossier titoli.
La differenza è importante per chi valuta il titolo secondo una logica di portafoglio: una cedola più elevata non coincide necessariamente con un rendimento effettivo più alto. Per confrontare obbligazioni con strutture differenti occorre utilizzare il rendimento a scadenza, considerando prezzo, tempi dei flussi e rimborso finale.
4. Esempio pratico: investire 10.000 euro
Consideriamo un investimento di 10.000 euro nominali e ipotizziamo di mantenere il titolo fino alla scadenza. Gli interessi dei titoli di Stato italiani sono assoggettati all’aliquota fiscale del 12,5%.
| Voce | BTP Valore | BTP Valore Insieme |
|---|---|---|
| Capitale nominale | 10.000 euro | 10.000 euro |
| Interessi lordi complessivi | 2.030 euro | 2.225 euro |
| Imposta del 12,5% | 253,75 euro | 278,13 euro |
| Interessi netti delle imposte | 1.776,25 euro | 1.946,87 euro |
| Rimborso del capitale a scadenza | 10.000 euro | 10.000 euro |
La differenza tra gli interessi netti complessivi è di circa 171 euro a favore del BTP Valore Insieme. Questo importo, però, non costituisce da solo una misura corretta della convenienza finanziaria.
Con il BTP Valore il risparmiatore riceve le cedole durante i cinque anni e può reinvestirle. Se le lascia ferme sul conto senza remunerazione, il risultato finale sarà diverso da quello ottenibile reinvestendole. Con il BTP Valore Insieme, invece, gli interessi restano investiti fino alla scadenza, ma non sono disponibili per spese o nuovi investimenti nel frattempo.
Il reinvestimento delle cedole non è automatico e non può essere ipotizzato a un tasso certo: dipenderà dalle condizioni di mercato future e dai costi applicati. Per questo motivo è opportuno distinguere tra totale degli interessi incassati e rendimento finanziario annualizzato.
Attenzione: gli importi della tabella sono al netto della sola imposta sugli interessi. Non includono l’imposta di bollo sul dossier titoli, eventuali costi bancari né il rendimento che potrebbe derivare dal reinvestimento delle cedole.
5. BTP Valore o BTP tradizionale? Il confronto con il mercato
Il confronto più importante per un investitore consapevole è con le obbligazioni già negoziabili sul mercato secondario. Un BTP tradizionale può essere acquistato sotto la pari: in tal caso una parte del rendimento deriva dalla differenza tra il prezzo pagato e il rimborso a 100.
Il riferimento più utile è un titolo con scadenza vicina a quella del nuovo collocamento. Il BTP con cedola dello 0,95% e scadenza 1° dicembre 2031, ISIN IT0005449969, è un esempio di titolo confrontabile. Le quotazioni e i rendimenti cambiano quotidianamente, quindi è necessario indicare sempre la data di riferimento.
| Caratteristica | BTP Valore ottobre 2026 | BTP 0,95% dicembre 2031 |
|---|---|---|
| Scadenza | 27 ottobre 2031 | 1° dicembre 2031 |
| Prezzo di acquisto di riferimento | 100 in emissione | Quotazione di mercato, variabile |
| Struttura cedolare | Trimestrale, crescente | Cedola fissa semestrale |
| Rendimento lordo indicativo | Circa 4,10% | Circa 3,9% secondo le quotazioni del 15 ottobre 2026 |
| Fonte | Tassi minimi annunciati dal MEF | Borsa Italiana |
Alla data di riferimento, il rendimento stimato del nuovo collocamento appare superiore di circa due decimi di punto percentuale rispetto al BTP tradizionale considerato. Il differenziale è contenuto e va letto con prudenza: i rendimenti dei titoli già quotati cambiano con il prezzo, mentre quello del nuovo collocamento è una stima sui tassi minimi annunciati.
Inoltre, per confrontare correttamente due obbligazioni occorre considerare anche la durata effettiva, il calendario dei flussi, l’eventuale rateo cedolare, le commissioni di acquisto e la possibilità di dover vendere prima della scadenza.
Per approfondire la scelta delle scadenze e il rapporto tra rischio di tasso e rendimento, leggi anche la nostra guida Investire in BTP: quali scadenze scegliere per ottimizzare rischio e rendimento.
6. Il confronto con l’OAT francese a zero cedola
Un altro termine di paragone è l’OAT francese con cedola zero e scadenza 25 novembre 2031, ISIN FR0014002WK3. Il titolo non paga cedole periodiche e viene rimborsato alla pari alla scadenza: il rendimento deriva dalla differenza tra prezzo d’acquisto e rimborso.
Nell’asta del 15 ottobre 2026, l’Agence France Trésor ha registrato un prezzo medio ponderato dell’81,45% e un tasso medio ponderato del 4,10% per questa OAT.
| Indicatore | BTP Valore | OAT zero coupon 2031 |
|---|---|---|
| Emittente | Stato italiano | Stato francese |
| Scadenza | 27 ottobre 2031 | 25 novembre 2031 |
| Pagamenti | Cedole trimestrali crescenti | Nessuna cedola periodica |
| Rendimento di riferimento | Circa 4,10% lordo indicativo | 4,10% all’asta del 15 ottobre 2026 |
| Fonte | MEF | Agence France Trésor |
I due valori sono vicini, ma non sono perfettamente omogenei: il rendimento del BTP Valore è stimato sulla base dei tassi minimi dell’emissione, mentre quello dell’OAT è il tasso medio di un’asta. Non si tratta quindi di due rendimenti garantiti alle medesime condizioni di acquisto.
Per chi investe dall’Italia, il confronto deve comprendere anche il trattamento fiscale applicabile al titolo estero, i costi dell’intermediario e il prezzo effettivo al quale l’OAT è acquistabile sul mercato. Il confronto con un’obbligazione francese non va letto soltanto come una gara tra percentuali: anche il rischio sovrano, la liquidità e il prezzo d’ingresso sono elementi rilevanti.
La scheda ufficiale dell’OAT è disponibile sul sito dell’Agence France Trésor.
7. Tassazione dei BTP, imposta di bollo e ISEE
Tassazione degli interessi
Gli interessi dei titoli di Stato italiani sono tassati con aliquota del 12,5%. Nell’esempio su 10.000 euro, questa imposta porta gli interessi del BTP Valore da 2.030 a 1.776,25 euro e quelli del BTP Valore Insieme da 2.225 a circa 1.946,87 euro.
Per confrontare il rendimento netto di strumenti diversi bisogna comunque verificare il regime fiscale applicabile a ciascun titolo e distinguere la tassazione dei proventi dagli altri costi di detenzione.
Imposta di bollo
Il dossier titoli può essere soggetto all’imposta di bollo sui prodotti finanziari, generalmente pari allo 0,20% annuo del valore rilevante. Il costo effettivo dipende dal valore del patrimonio considerato e dalla rendicontazione applicabile.
Su un valore costante di 10.000 euro, 20 euro annui costituiscono un esempio semplificato. Non è corretto trattare questo importo come un costo certo per ogni anno, perché il valore di mercato del titolo può cambiare.
Esclusione dall’ISEE
La disciplina prevede l’esclusione dal patrimonio mobiliare rilevante ai fini ISEE dei titoli di Stato, dei buoni fruttiferi postali e dei libretti di risparmio postale, entro un limite complessivo di 50.000 euro per nucleo familiare, nel rispetto delle regole applicabili.
Le modalità di compilazione della DSU sono importanti. Nella DSU precompilata l’esclusione è gestita secondo le procedure INPS; in caso di dichiarazione autodichiarata è necessario verificare la corretta indicazione dei dati e l’applicazione dell’esclusione. Per i dettagli aggiornati è opportuno fare riferimento alle indicazioni ufficiali dell’INPS.
Imposta di successione
I titoli di Stato italiani sono generalmente esclusi dall’imposta di successione secondo la normativa applicabile. Non è un vantaggio esclusivo delle nuove emissioni: riguarda i titoli di Stato in generale. In presenza di patrimoni o situazioni successorie complesse, è comunque prudente verificare il caso concreto con un professionista.
8. I rischi da valutare prima di investire
Rischio di prezzo
Il rimborso a 100 è previsto alla scadenza, ma chi vende prima può realizzare una plusvalenza o una minusvalenza. In genere, se i tassi di mercato aumentano, il prezzo delle obbligazioni già emesse tende a scendere; se diminuiscono, tende a salire. Il prezzo effettivo dipende anche dalla durata residua e dalle caratteristiche specifiche del titolo.
Rischio emittente
Un BTP è un’obbligazione dello Stato italiano e comporta quindi un rischio sovrano. La qualifica di titolo di Stato non elimina la possibilità che le condizioni finanziarie dell’emittente peggiorino.
Rischio di inflazione
Il rendimento è nominale. Un’inflazione elevata può ridurre il potere d’acquisto del capitale rimborsato e degli interessi. Chi vuole proteggere il valore reale del patrimonio dovrebbe valutare il ruolo dei titoli nominali insieme alle altre componenti del portafoglio, senza presumere che una cedola elevata garantisca un rendimento reale positivo.
Rischio di reinvestimento
Le cedole trimestrali del BTP Valore possono essere reinvestite, ma il rendimento ottenibile in futuro non è noto oggi. Il BTP Valore Insieme concentra gli interessi alla scadenza, evitando il reinvestimento delle cedole intermedie, ma non offre flussi di cassa periodici.
Costi di detenzione e negoziazione
Le condizioni di collocamento prevedono l’assenza di commissioni di sottoscrizione a carico del risparmiatore durante l’offerta, secondo i termini applicabili. Questo non significa che il titolo sia privo di qualsiasi costo: possono restare imposta di bollo, spese del dossier titoli e commissioni in caso di vendita sul mercato secondario.
9. Quale scegliere: BTP Valore o BTP Valore Insieme?
La scelta dipende soprattutto dalla funzione che il titolo dovrebbe svolgere nel portafoglio.
| Esigenza dell’investitore | Elemento da valutare |
|---|---|
| Ricevere entrate periodiche | Il BTP Valore distribuisce cedole trimestrali. |
| Non ricevere interessi prima della scadenza | Il BTP Valore Insieme concentra il pagamento in un’unica soluzione finale. |
| Confrontare l’efficienza finanziaria | Il parametro centrale è il rendimento a scadenza, non il totale nominale delle cedole. |
| Mantenere flessibilità in caso di necessità | Occorre considerare prezzo di mercato, liquidità e costi di vendita anticipata. |
| Costruire una scala di scadenze | È utile confrontare le nuove emissioni con titoli di diversa durata, evitando di concentrare tutto il portafoglio su una sola scadenza. |
Il BTP Valore può essere più coerente con chi desidera incassi trimestrali e vuole decidere autonomamente come utilizzare le cedole. Il BTP Valore Insieme può invece interessare chi non ha bisogno di flussi intermedi e preferisce ricevere tutti gli interessi alla scadenza.
In ogni caso, un’obbligazione non dovrebbe essere valutata isolatamente. La durata deve essere coerente con l’orizzonte temporale, la necessità di liquidità e il livello di rischio che si intende assumere. Una scadenza più lunga può offrire un rendimento diverso, ma comporta anche una sensibilità diversa ai movimenti dei tassi.
Per un’analisi più approfondita del precedente collocamento, leggi anche Nuovo BTP Valore marzo 2026: analisi per investitori evoluti. Il confronto tra le diverse emissioni è utile per capire come cambiano nel tempo struttura cedolare, premio finale e convenienza rispetto al mercato.
10. Domande frequenti sul BTP Valore ottobre 2026
Quando si può acquistare il BTP Valore ottobre 2026?
Il collocamento è previsto dal 19 al 23 ottobre 2026, fino alle ore 13 dell’ultimo giorno, salvo chiusura anticipata. È opportuno controllare le comunicazioni ufficiali e le condizioni del proprio intermediario.
Qual è la differenza tra BTP Valore e BTP Valore Insieme?
Il BTP Valore paga cedole trimestrali crescenti; il BTP Valore Insieme paga una cedola unica del 22,25% alla scadenza. Entrambi hanno durata quinquennale e scadono il 27 ottobre 2031.
Quanto rendono 10.000 euro investiti?
Ai tassi minimi annunciati, 10.000 euro nominali generano 2.030 euro lordi di interessi con il BTP Valore e 2.225 euro con il BTP Valore Insieme. Dopo l’imposta del 12,5%, gli interessi sono rispettivamente pari a 1.776,25 e circa 1.946,87 euro, prima dell’imposta di bollo e degli altri costi.
Il BTP Valore Insieme rende di più?
Il totale nominale degli interessi è maggiore, ma non basta per stabilire quale titolo sia finanziariamente più conveniente. Il momento in cui si ricevono gli interessi e l’eventuale reinvestimento delle cedole modificano il risultato. Il confronto corretto si basa sul rendimento a scadenza e sulle esigenze dell’investitore.
È meglio sottoscrivere il nuovo BTP Valore o acquistare un BTP sul mercato secondario?
Dipende dal rendimento a scadenza disponibile, dal prezzo di acquisto, dalla durata, dai costi e dal calendario dei flussi. Un BTP già quotato può essere interessante anche se presenta una cedola più bassa, perché può essere acquistato sotto la pari. È necessario confrontare i rendimenti effettivi, non soltanto i tassi cedolari.
Conclusioni
Il doppio collocamento di ottobre 2026 offre due modi diversi di investire per cinque anni in titoli di Stato italiani. Il BTP Valore distribuisce interessi trimestrali crescenti; il BTP Valore Insieme concentra gli interessi in una cedola finale del 22,25% del capitale nominale.
Le stime basate sui tassi minimi indicano un rendimento annuo lordo vicino al 4,10% per entrambe le emissioni. Il confronto con i BTP tradizionali e con le OAT francesi mostra però che la convenienza va verificata rispetto alle quotazioni e ai rendimenti effettivamente disponibili sul mercato.
Per un investitore evoluto, la scelta non dovrebbe essere guidata dal solo importo delle cedole. Contano il rendimento a scadenza, la durata, il rischio di prezzo in caso di vendita anticipata, il trattamento fiscale e il ruolo del titolo all’interno del portafoglio complessivo.
Avvertenza: questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria personalizzata né una raccomandazione all’acquisto. I rendimenti dei titoli quotati variano nel tempo; i dati di mercato riportati sono riferiti alle date indicate. Prima di investire, verifica le condizioni ufficiali dell’emissione, le quotazioni aggiornate e i costi applicati dal tuo intermediario.